Reporte Mensual | Septiembre 2026
Expectativa de alza en las tasas luego del discurso del presidente de la Reserva Federal.
Jackson Hole
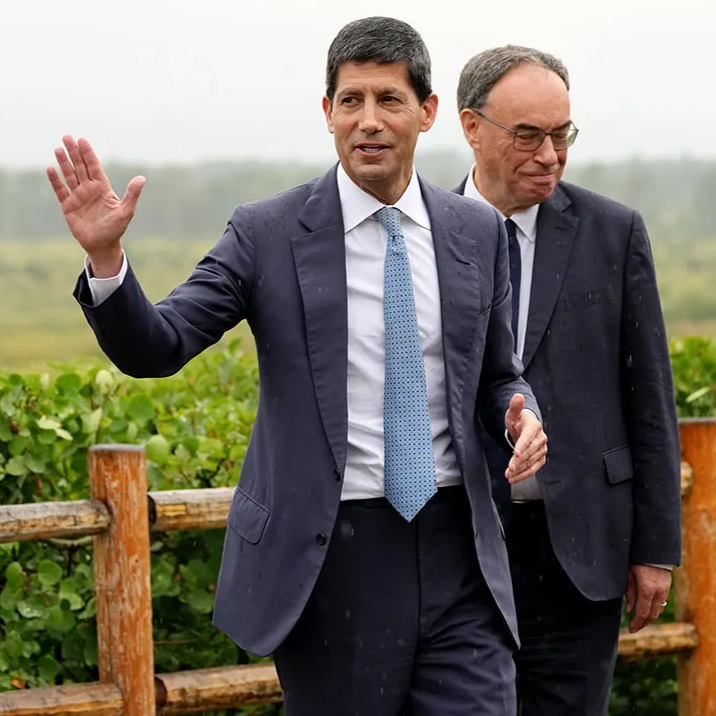
En su primer discurso en el simposio de Jackson Hole, Kevin Warsh remeció a los mercados por sus dichos. Las cosas que quedan claro son: 1) Sigue criticando el que la Fed comunique demasiado (mediante el forward guidance). 2) Quitó la duda de que la métrica en que medirá la Fed la inflación son los precios del PCE (y no métricas alternativas que Warsh ha comentado y no mostrarían una economía con una inflación relevante), y dijo que se ha mantenido por largo tiempo muy elevado, asumiendo que la Fed sería la única responsable. 3) Aseguró que la economía no estaba en una situación restrictiva, toda vez que el EE.UU. estaría en pleno empleo, el consumo se haya mantenido resiliente, la inversión esté creciendo a un ritmo galopante, las utilidades de las principales compañías estuviera en máximos históricos, y los spreads de crédito están bajos, indicativo que el mercado no asigna riesgo de crédito significativo. Todo lo anterior llevó el mercado a pensar que la Fed elevará los tipos el 16 de septiembre. Hoy el mercado asigna alrededor de un 60% de probabilidad a ese movimiento.
Nvidia
Nvidia no para de sorprender al mercado. Pese a ser la compañía más grande del mundo, con una capitalización bursátil de sobre US$5,3 trillions, superó las expectativas ya por más de 5 años consecutivos, creciendo la primera línea de su negocio a un ritmo de 106% interanual, impulsado por su segmento de data center. Dos elementos relevantes: 1) el subsegmento ACIE, que son los usuarios de sus chips fuera de los hyperscalers creció al 138%, mostrando que la compañía está ampliando su base de clientes. 2) dio por primera vez su estimación de ingresos para 1 año completo, en vez de solo para el siguiente trimestre. Estima un crecimiento de sobre 70% para los siguientes dos años, muy por sobre la expectativa del mercado, y afirmando que podría ser más, solo que hay limitaciones de oferta, mostrando que la demanda por infraestructura de IA sigue elevada.
Corporativos
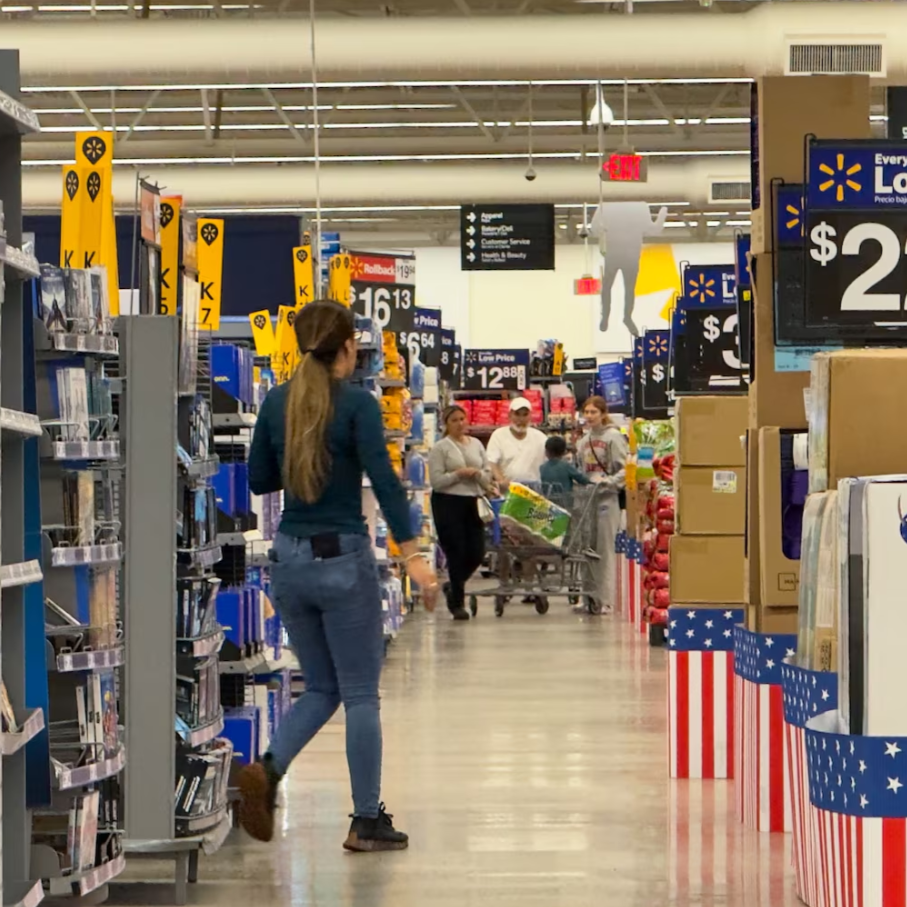
Aunque los índices americanos han experimentado volatilidad estos últimos meses, lo cierto es que el estado de los corporativos está muy saludable. Entre valorizaciones más razonables en sectores tan sensibles como los tecnológicos, como también aumentos en las utilidades a ritmos récord, tal cómo lo observamos en la temporada de resultados que finalizó en agosto. El crecimiento de las utilidades fue de 52%, que sería el segundo crecimiento sobre 20% consecutivo, y el séptimo crecimiento de doble digito consecutivo. Estos niveles de negocios y márgenes tan elevados se explican primordialmente por el nivel de inversiones que las compañías realizan en la IA. Y lo más positivo es que ha sido bastante transversal entre sectores y compañía, lo cual disminuye el riesgo de concentración en pocos nombres que veíamos tiempo atrás.
Deuda Americana
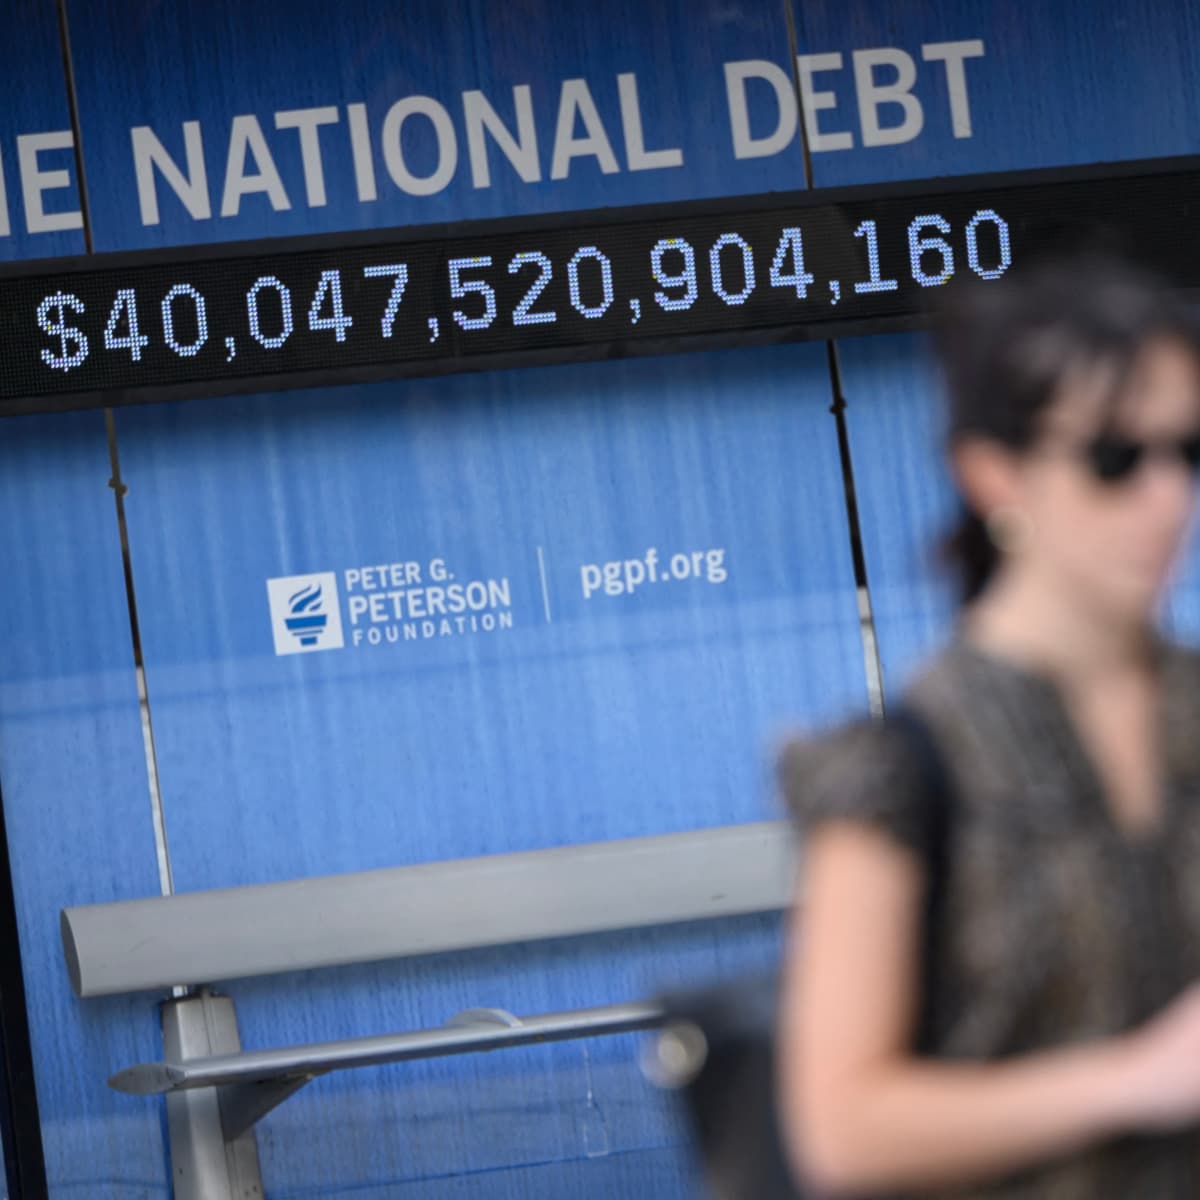
El 19 de agosto, la deuda de Estados Unidos superó por primera vez los US$40 billones de deuda pública, levantando nuevas alertas sobre el nivel de endeudamiento del país. Días antes, el Tesoro había colocado bonos a 30 años con una tasa de 5,2%, la más alta en 25 años desde la burbuja dot com, mientras que los bonos a 10 años también alcanzaban su mayor tasa desde 2007, año de la Gran Crisis Financiera. Los inversionistas extranjeros compraron solo un 66,8% de la subasta, lo que podría ser una primera señal de que el mercado está empezando a exigir una mayor compensación para seguir financiando a Estados Unidos. A esto se suma que, días antes, el Tesoro había reportado un déficit fiscal de julio de US$432.300 millones, el mayor para ese mes desde marzo de 2021 y un 48% superior al de julio de 2025. Con esto, el déficit acumulado del año fiscal 2026 llegó a US$1,8 billones con dos meses aún por cerrar, superando ya todo el déficit de 2025. El problema de fondo es que, mientras más grande y cara se vuelve la deuda, más bonos debe emitir el Tesoro para refinanciar vencimientos y pagar intereses, y las proyecciones de la Oficina de Presupuesto del Congreso es que eventualmente este se convierta en la partida más relevante del presupuesto.
Irán
La tregua firmada entre EE.UU e Irán se venció a finales de agosto sin lograr llegar a un acuerdo. Producto de eso, las conversaciones se cortaron y EE.UU anunció fuertes sanciones económicas contra cualquier país que le siga comprando petróleo a Irán, particularmente apuntando a China, quien es su principal comprador. A finales de mes, se reactiva la escalada militar y EEUU ataca objetivos militares iraníes cerca del estrecho de Ormuz, e Irán responde atacando la base militar de EE.UU en Jordania. En consecuencia, el petróleo vuelve a subir con fuerza, con el Brent llegando a US$91 por barril y el WTI a US$86, ambos subiendo cerca de un 3%.
Rusia y Ucrania
Durante el mes pasado, Ucrania le propuso a Rusia —supuestamente por medio de Turquía— dejar de atacar buques civiles para reabrir el corredor de grano del Mar Negro. Rusia dijo que no: la canciller Zajárova rechazó "medidas a medias" y Lavrov acusó a Turquía y EE.UU. de no condenar los ataques ucranianos contra instalaciones petroleras rusas en la zona. Mientras tanto, el Estrecho de Kerch sigue cerrado por ataques con drones ucranianos y Turquía mantiene restringido el paso por el Bósforo, dejando el río Danubio como única salida alternativa, con capacidad muy limitada. Como Rusia y Ucrania concentran cerca de un 30% del comercio mundial de trigo (Rusia es el mayor exportador individual, con 20%), el bloqueo del corredor golpea directo la oferta global del grano. El trigo ya toca US$268 por tonelada, su precio más alto en dos años, después de que la ONU advirtiera a fines de julio un alza de 20% en el mes.
Canadá
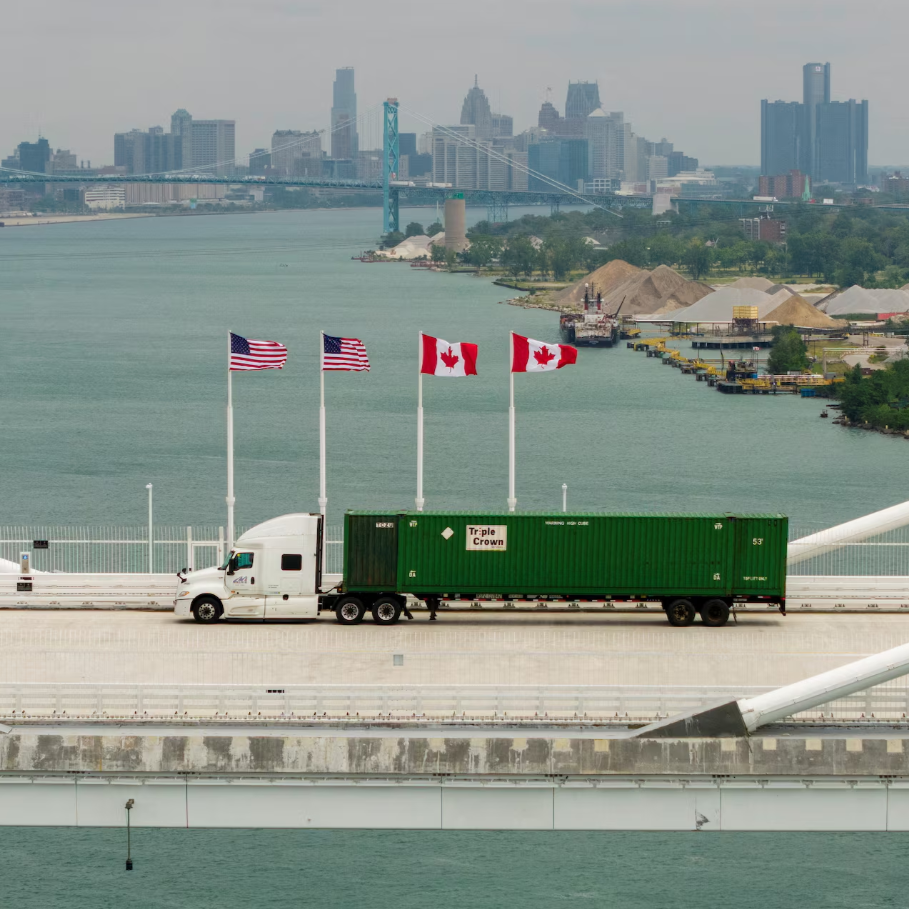
Estados Unidos elevó a 50% los aranceles sobre cerca de US$20 mil millones en productos canadienses, medida vigente desde el 22 de agosto. La decisión llegó luego de que ambos países no lograran alcanzar un nuevo acuerdo comercial a fines de mes. En respuesta, el primer ministro Mark Carney anunció que Canadá aplicará represalias “dólar por dólar” a partir del 8 de septiembre, afectando productos como acero, lácteos, maquinaria agrícola, papel y automóviles y sus partes.
Renta Variable
Renta Fija
Otros Activos
Mercados Globales
Renta Variable y Rotación Sectorial
El S&P 500 avanzó +2,7% en agosto, cerrando en 7.686 puntos y acumulando +13,1% en el año, apoyado por una temporada de resultados nuevamente muy sólida. Las utilidades crecieron +50,4% interanual, con un nivel de sorpresa de 29,2% sobre el consenso y ganancias agregadas de EEUU en un récord de US$4,83 billones anualizados (18% de la renta nacional).
Movimientos en las tasas
Como se comentó arriba, el tono hawkish de Warsh en Jackson Hole y el salto de la deuda pública de EE.UU. sobre los US$40 billones fueron los principales catalizadores detrás del alza en las tasas largas. A esto se sumó una fuerte colocación de bonos corporativos, liderada por tecnológicas que buscan financiar sus inversiones en IA, lo que añadió presión adicional sobre las tasas.
Mercado laboral
El mercado laboral reforzó esa visión. Tras la caída del empleo en julio, agosto sorprendió con +162 mil nuevos puestos de trabajo, muy por encima de lo esperado. La fortaleza del empleo, sumada al tono hawkish de la Fed, aumentó las apuestas por una nueva subida de tasas, llevando al Treasury a 10 años hacia 4,70%.
Geopolitica
EE.UU. intensificó la presión económica sobre Irán. El Tesoro anunció la "Operación Paria Económico", con sanciones a 60 entidades vinculadas a la Guardia Revolucionaria. Por otro lado, este mes vio un deterioro comercial entre EEUU y Canadá. Tras un acuerdo preliminar, las conversaciones colapsaron y ambos países impusieron aranceles de 50% sobre cerca de US$20.000 millones en exportaciones mutuas.
Regiones y sectores
Por regiones, Japón (+3,1%) y Asia Emergente (+3,4%) lideraron, mientras Latinoamérica fue la única región en negativo (-0,6%). Por sectores, Energía (+7,0%) y Tecnología (+6,2%) destacaron, mientras Servicios Básicos cayó -4,8%. El oro avanzó +9,7%.
Mercados Locales
IPSA
El IPSA comenzó agosto en 11.050 puntos, tocó un mínimo de 10.996 puntos el 4 de agosto y desde ahí avanzó con fuerza hasta alcanzar un máximo de 11.538 puntos el 24 de agosto. Cerró el mes en 11.315 puntos, con un retorno de +2,7% (+8,0% en el año). El avance fue liderado por SQM-B (+21,2%), Ripley (+10,2%) y Viña Concha y Toro (+7,8%), mientras CAP (-6,4%), Aguas Andinas (-5,7%) y CMPC (-4,7%) encabezaron las caídas.
Megareforma
La aprobación de la reforma económica también dio soporte al mercado local. El Congreso aprobó el principal paquete económico del Gobierno, que contempla una rebaja gradual del impuesto corporativo de 27% a 23% e incentivos a la inversión y repatriación de capitales. La medida fue bien recibida por el mercado y apoyó al IPSA durante la primera mitad del mes.
Peso Chileno
El peso chileno se depreció durante agosto, pasando de $924,58 a $934,17 por dólar, con la mayor parte del movimiento concentrado en la segunda mitad del mes, en línea con el fortalecimiento global del dólar tras el tono hawkish de Warsh en Jackson Hole. El cobre, en cambio, avanzó +3,6%.
Actividad
La actividad y el empleo siguieron mostrando debilidad. El Imacec de julio cayó -1,7% m/m y -1,5% a/a, afectado especialmente por la minería (-9,3% a/a), mientras el desempleo subió a 9,5%, su nivel más alto desde 2021. La inflación, en tanto, se mantuvo contenida en +0,1% mensual y 3,5% anual.
Tasas
Las tasas subieron durante agosto, tanto en pesos como en UF. Las tasas nominales aumentaron entre +11 y +20 pb según el tramo, mientras las UF subieron con mayor fuerza en la parte corta (+21 pb a 1 año). La combinación llevó al breakeven a 1 año a caer -10 pb, mostrando que el mercado redujo sus expectativas de inflación de corto plazo, pese al alza generalizada de las tasas.
Mercados Globales
Agosto cambió el foco del mercado desde lo fundamental —los increíbles resultados de las compañías—, hacia el problema de las tasas, la inflación y el déficit fiscal. Aunque la probabilidad de aumento de tasa se ha incrementado tocando el 70% a favor de un aumento en la próxima reunión de la Fed, el mercado continúa con una incertidumbre elevada respecto a este tema. Probablemente, si tenemos otro dato de inflación por sobre a lo esperado, podamos ver un alza de tasa en la reunión de septiembre y otra subida antes de fin de año. La respuesta táctica a aquello sería reducir la duración de las carteras, aprovechando los rendimientos elevados que se encuentran en las duraciones cortas.
Además, desde un punto de vista estratégico, un entorno de tasas más elevadas favorece en el margen a los activos de renta variable por sobre a los de renta fija. Y según nuestra tesis, las tasas, sobre todo las largas, van a estar por un tiempo prolongado en esta trayectoria alcista, principalmente porque los emisores están buscando más y más capital (llámese gobiernos por déficits que financiar y corporativos para desplegar la construcción de infraestructura para la IA). Es por eso por lo que favorecemos la renta variable en general, pero con cautela, ya que los problemas estructurales del mercado americano (la concentración en tecnología, y las valorizaciones de las compañías) aunque han mejorado considerablemente estos últimos meses, siguen siendo motivo de preocupación. Además, vemos valor aun en sectores que han tenido cierto rezago, como el sector financiero y el sector salud, que se vuelven relevantes diversificadores en entornos de persistencia inflacionaria como estamos actualmente.
Fuera de EE.UU., la exposición a múltiplos más convenientes nos parece atractiva, sobre todo para perfiles más agresivos, donde Asia sigue siendo, según nuestra visión, una opción interesante dado su importancia en la cadena de valor del desarrollo de la IA. Además, seguimos con convicción en activos que den protección ante las alzas de tasa, como lo es la infraestructura y las acciones value.
Mercados Locales
En Chile, la actividad se ha mantenido en una debilidad preocupante. Aunque hemos advertido que gran parte viene por el sector primario, el último dato de Imacec fue especialmente sorpresivo, y sesga hacia abajo las expectativas de mejores números en la segunda mitad del año, volviendo muy exigentes las expectativas previas de crecer cerca de un 1,0%. Sin embargo, las perspectivas de mayor crecimiento, sobre todo por el lado de la inversión, siguen presentes. Por ello, sectores cíclicos siguen siendo muy interesantes de cara al resto del año, sobre todo si el repunte en las inversiones logra mejorar la actividad en el margen. En ese sentido, sector retail, transporte, construcción, y bebestibles siguen siendo nuestros preferidos.
En renta fija, repetimos nuestra inclinación por la renta fija de corta – media duración en UF por el remanente inflacionario que vemos de cara a los próximos meses tanto por factores estacionales como por la subida de los precios del petróleo de las últimas semanas. Además, la tendencia al alza en las tasas globales ha afectado también a las tasas chilenas, que mantienen una trayectoria sostenida al alza durante los últimos meses, con lo cual ampliar la duración no ha resultado conveniente.