Oracle, la compañía visionaria que hoy es el eslabón más débil de la IA
Ayer presentó resultados una empresa que no deja de aparecer en los titulares como una de las empresas peor posicionadas en toda la cadena de la IA. Este artículo pretende contar un poco lo bueno y malo de su situación, y tratar de dar respuesta a dos preguntas que se repiten constantemente en torno a ella: ¿Podría quebrar Oracle? ¿Qué implica esto para la IA?
Fundada por Larry Ellison en 1977, Oracle —que en español significa Oráculo, o sea, una revelación divina, o bien, una persona que revela hechos futuros que aún no ocurren— es una empresa que nació para comercializar el recientemente creado modelo de bases de datos relacional, y que acompañó durante décadas tras bambalinas a empresas de todo tipo para gestionar sus datos. Su modelo de negocio era relativamente sencillo: A medida que compañías como bancos, aerolíneas, gobiernos, tiendas de retail, entre muchas otras, generara datos y quisiera sacarle algún valor, utilizaba el software de Oracle para almacenarlos y a cambio, esta le cobraba una tarifa anual de soporte, con un margen altísimo, pero con elevados costos de cambio: Cambiarse a otro proveedor era caro y riesgoso, con lo cual mantuvo a muchos de sus clientes cautivos por décadas. Eventualmente, migró sus servicios desde bases de datos en el servidor de cada cliente on premises a ofrecer almacenamiento y gestión en la nube, surgiendo el Oracle Cloud Infraestructure (OCI), que se convertiría en su principal unidad de negocio, e incursionó mediante diversas adquisiciones en productos complementarios como ERPs, también en la nube (como Fusion o NetSuite). Oracle siempre se mantuvo como un negocio de altos márgenes, ingresos recurrentes, y no tan intensivo en capital, pero al mismo tiempo, con un crecimiento más acotado.
La empresa dio un vuelco. En septiembre 2023, a menos de 1 año de la comercialización masiva de ChatGPT como el primer modelo de Inteligencia Artificial (IA) relevante a nivel global, en su evento anual, el Oracle CloudWorld en Las Vegas, anunció que comenzaría a invertir en la construcción data centers ya no solo para ofrecer su servicio de bases de datos en la nube, si no que para llenarlos de GPUs y comenzar a ofrecer capacidad de computo para desarrollar modelos de IA. La empresa, que mantuvo durante décadas un modelo de negocios estable, estaba sumándose a la innovación de la que todo el mundo hablaba.
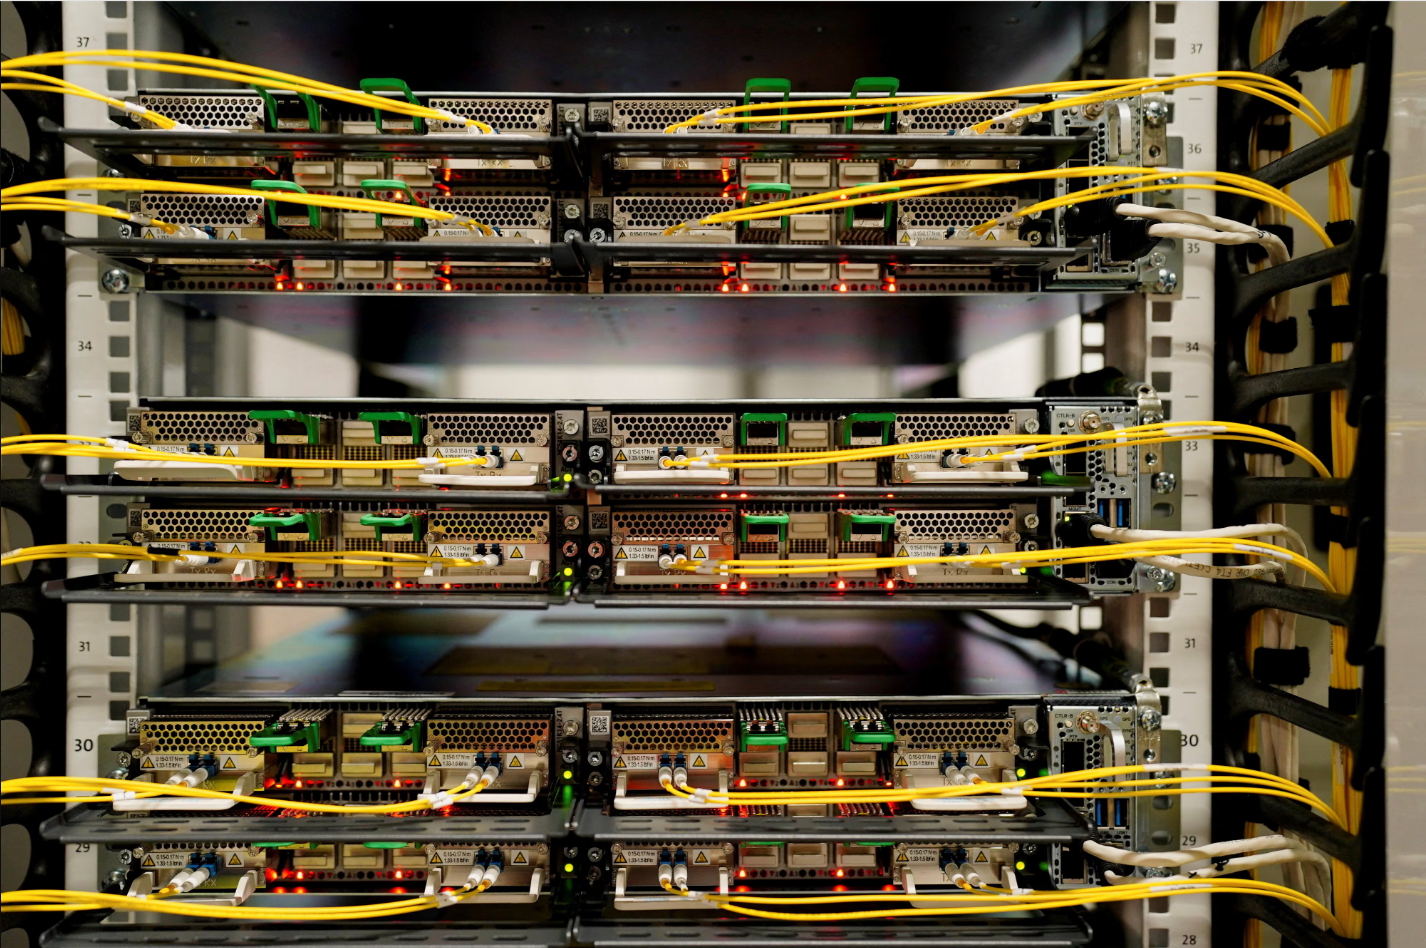
Un 'data center', o centro de datos, como los que construye Oracle para su negocio de base de datos y software empresarial en la nube, que ha dado un giro en su uso al ser empleado para la IA.
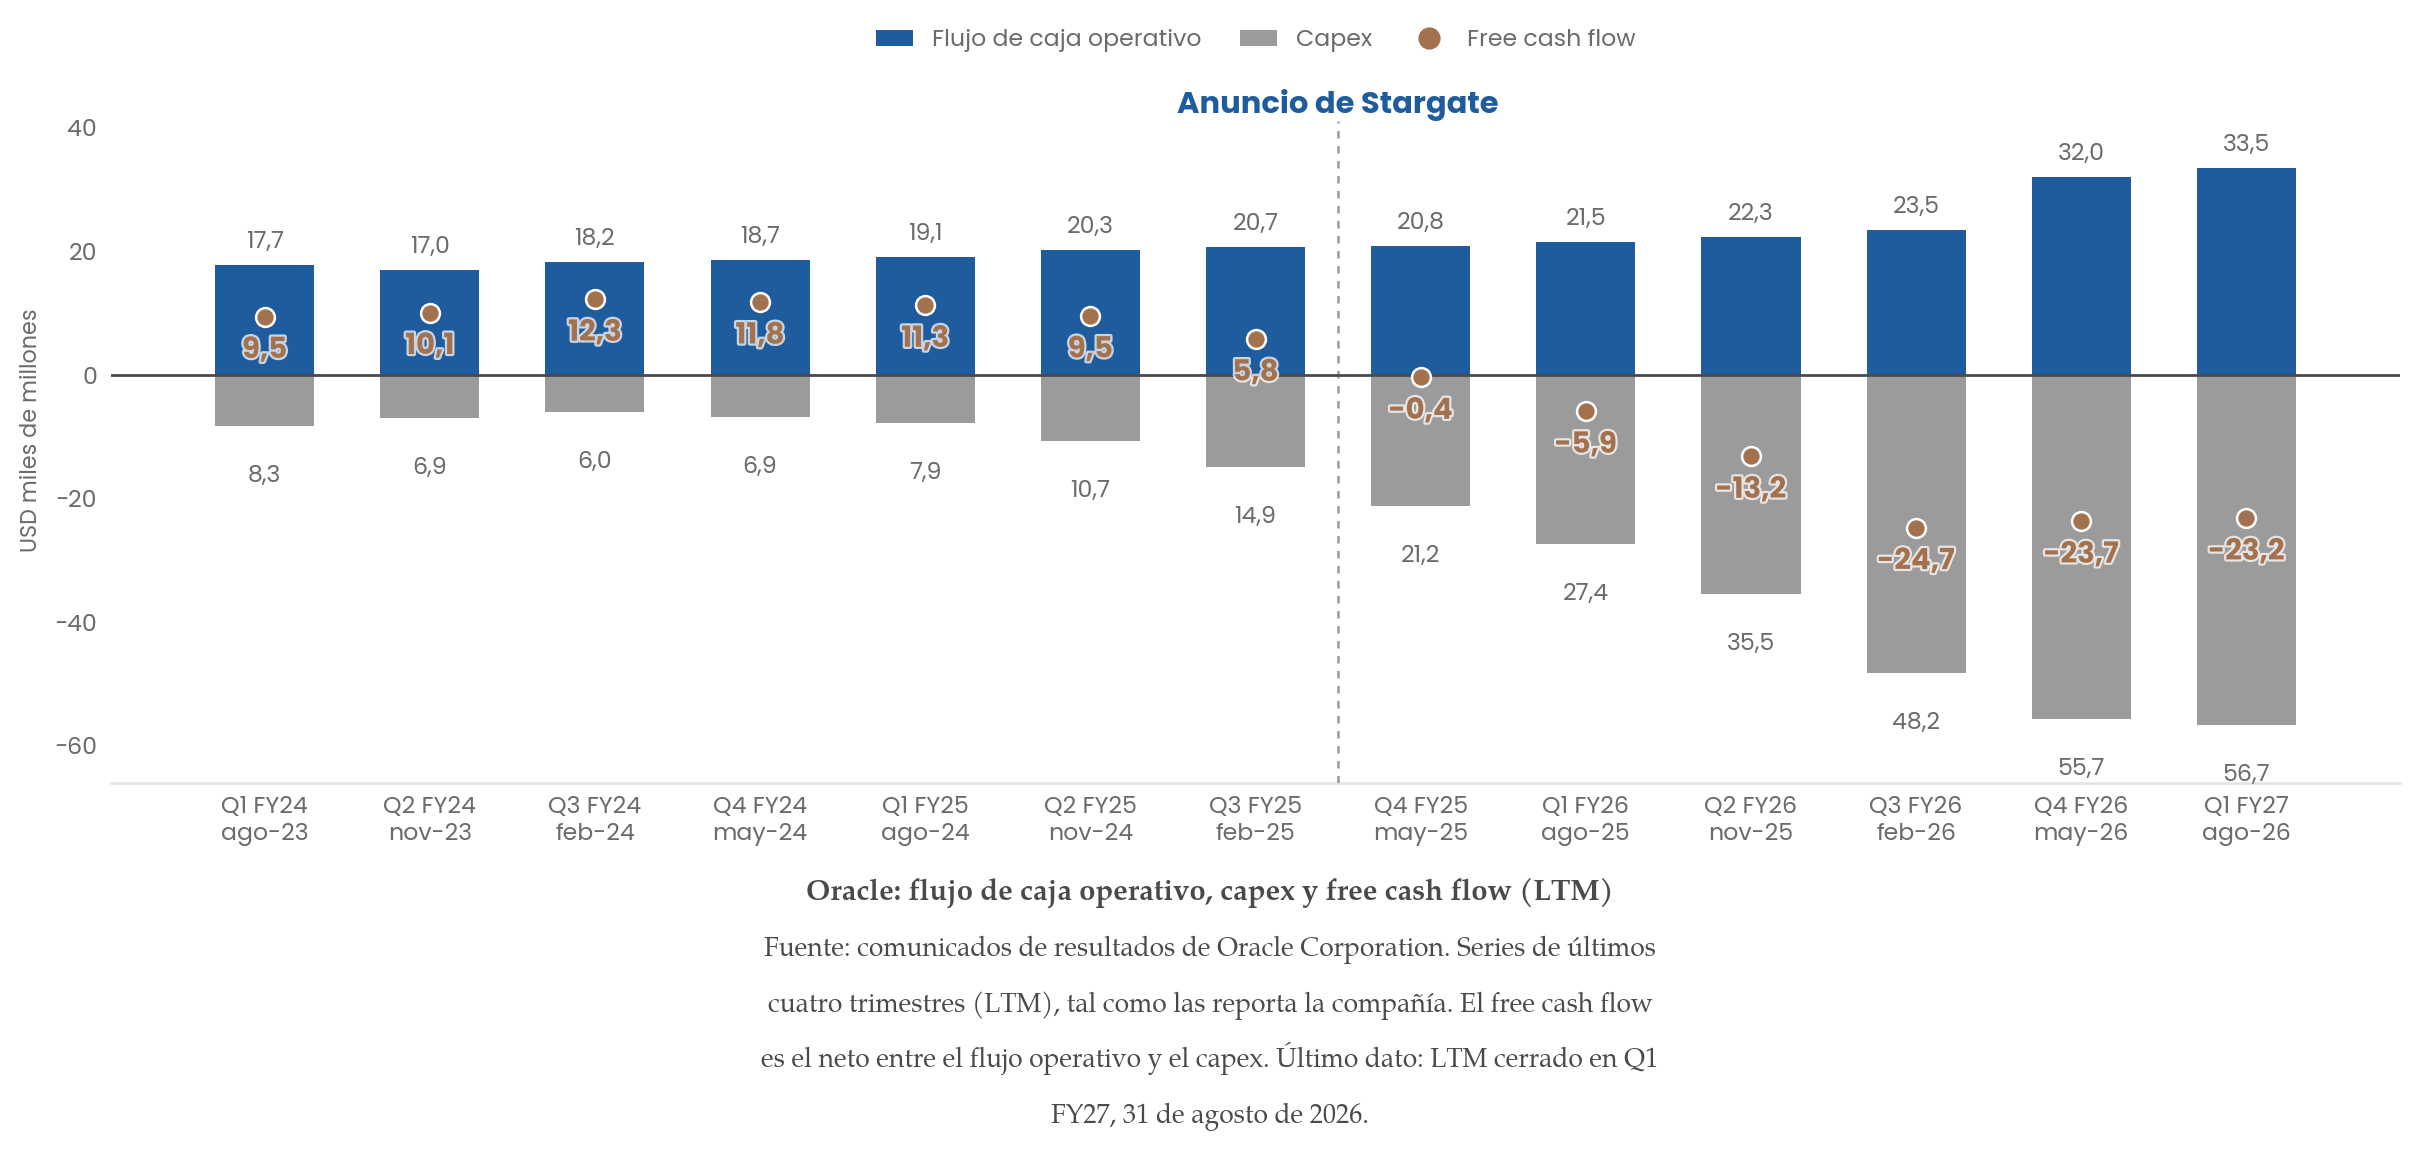
El cambio se comenzó a notar inmediatamente. En 2024, la empresa pasó de desembolsar US$6,9bn en capex (gastos de capital, o inversiones en activo fijo) principalmente para el desarrollo de data centers, a invertir US$21,2bn en 2025, más del triple en solo un año, una señal financiera concreta de que la apuesta se comenzó a volver parte del corazón del negocio de la compañía.
El 21 de enero de 2025, un día después de que asumiera Donald Trump la presidencia de EE.UU., en la Casa Blanca se dio el monumental anuncio del proyecto Stargate, el vehículo de inversión conjunta más grande jamás creado para infraestructura de IA. En esa ocasión, Sam Altman, cofundador de OpenAI, la empresa detrás de ChatGPT, Larry Ellison de Oracle y Masayoshi Son, fundador y CEO de SoftBank Group dieron el anuncio: Una inversión de hasta US$500bn en data centers para IA en EE.UU. durante 4 años, con un desembolso inicial de US$100bn, para lograr una capacidad de 10 GW, el equivalente a la demanda eléctrica total de países como Portugal o Grecia, para entrenar modelos de IA. Ellison hablaba en términos grandilocuentes, de una “escala de oportunidad inigualable”. Aunque inicialmente no se conocieron los detalles, la figura de a poco se fue develando: SoftBank tenía la responsabilidad financiera, Oracle construiría y operaría los sistemas de cómputo, y OpenAI arrendaría y utilizaría esos sistemas.
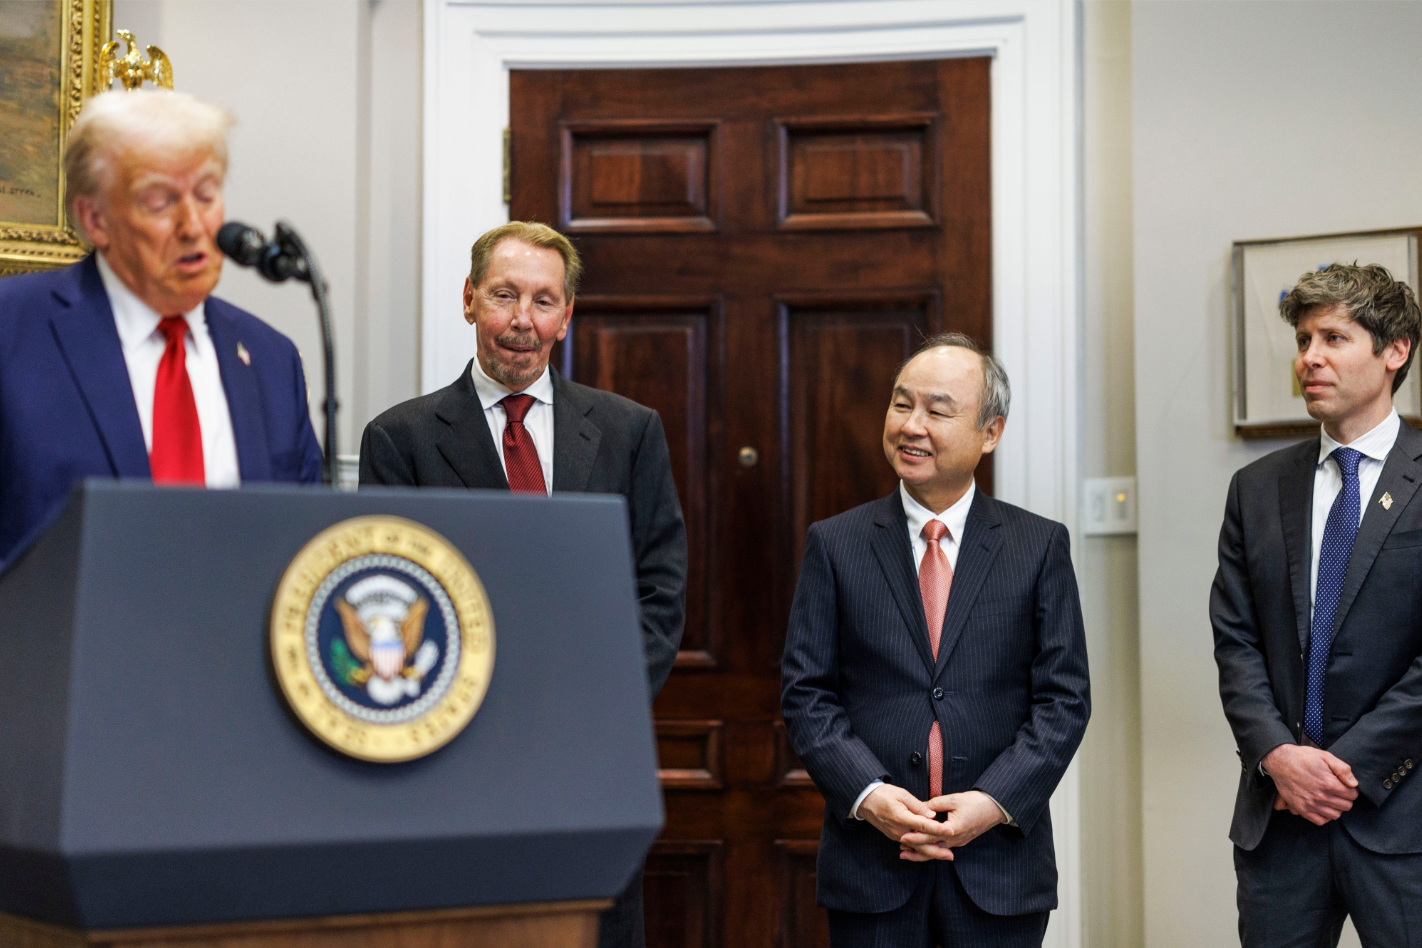
Foto en el Despacho Oval / Roosevelt Room de la Casa Blanca: De izquierda a derecha, el presidente Donald Trump habla desde un atril presidencial, acompañado por Larry Ellison (Oracle), Masayoshi Son (SoftBank) y Sam Altman (OpenAI), en el marco de un anuncio sobre inversión en infraestructura de inteligencia artificial.
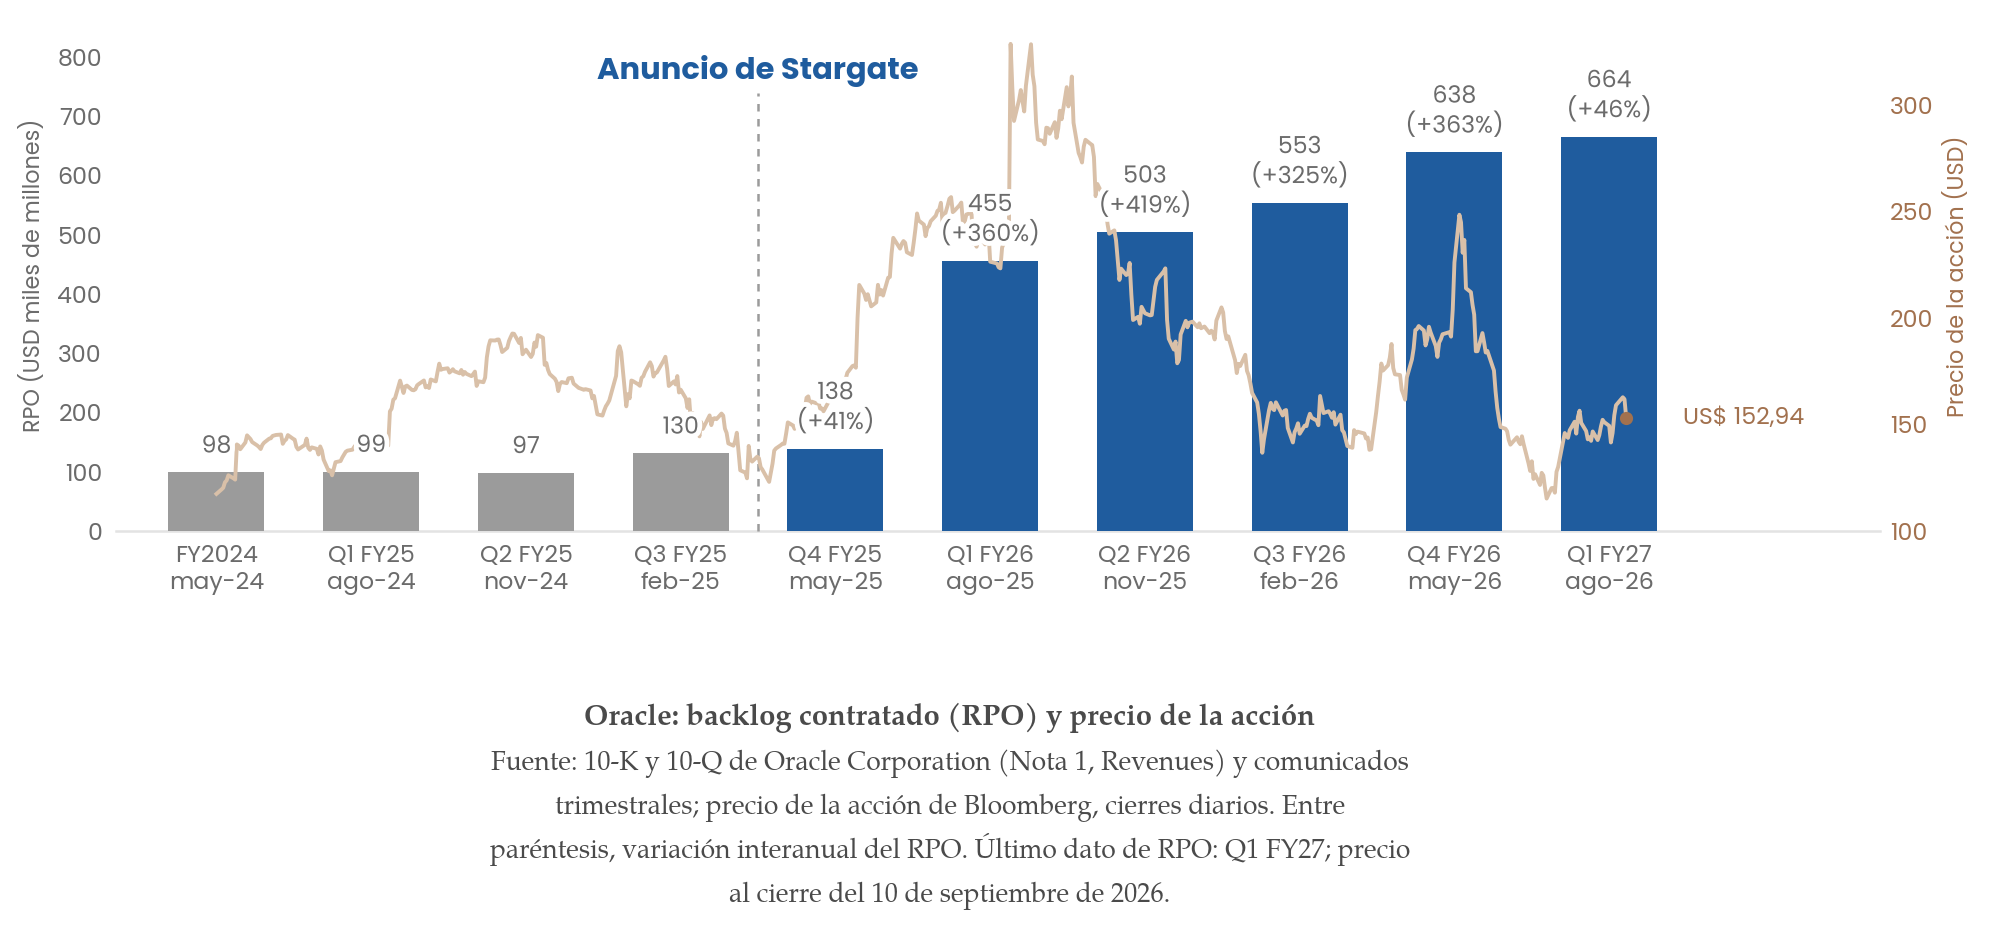
Lógicamente, los anuncios fueron muy favorables para el precio de la acción. Pero su cenit lo alcanza en septiembre de ese año. El martes 9 de ese mes, después del cierre de mercado, Oracle presenta un resultado inédito: Sus RPO (Remanining Performance Obligations, que sería un término para backlog, o contratos comprometidos pero no facturados ni ejercidos) suben desde US$138bn a US$455bn (+359% y/y), muy por encima de cualquier estimación, y una muestra de que hay un interés voraz por su nuevo servicio. Safra Catz, ex-CEO de Oracle, confirma que firmaron cuatro contratos multimillonarios con tres clientes distintos, y adelanta que el RPO seguiría aumentando. El mismo día, el medio Wall Street Journal revela el principal cliente detrás de la cifra: OpenAI, que se comprometió con US$300bn a 5 años, relacionado con el proyecto Stargate. Lo que antes fue un anuncio se materializaba entonces en un compromiso firme, mostrando el enorme potencial de negocio que representaba la IA. El miércoles 10 fue la mejor jornada bursátil de la compañía desde 1992. La acción subió 36% en un dia, sumó US$247bn de valor bursátil y estuvo cerca de llegar a un trillion uniéndose al selecto grupo de las compañías más grandes del planeta. Unos días más tarde, Larry Ellison aumentó en cerca de US$95bn su patrimonio personal por su participación mayoritaria en la compañía, y fue brevemente la persona más rica del mundo, superando al que entonces ocupaba ese lugar y hoy también, Elon Musk. Parecía que Oracle actuó como un Oráculo, siendo visionarios y subiéndose rápidamente al carro de la que podría ser la nueva revolución industrial de nuestra época.
La historia de la compañía, a tan solo un año de lo anterior narrado, ha sido mucho más desafortunada. La euforia por la compañía se diluyó rápidamente. El precio máximo alcanzado ese mismo día del reporte, de $345,72 por acción hoy parecen lejanos, ya que el papel transa hoy cerca de $160 por acción, perdiendo la mitad de su valor en meses. ¿Qué sucedió, y cómo afecta esto la tesis detrás de la Inteligencia Artificial?
La promesa de Catz al mercado se cumplió: el backlog si ha venido subiendo como la espuma. Solo en el último trimestre reportado al día después de escrito este artículo (Q4 FY2027), los RPO totalizaron US$664bn, sumando US$26bn en un solo trimestre. Desde el anuncio y los compromisos iniciales, los RPOs solo se elevan.
Un crecimiento de ingresos similar hemos visto durante estos últimos 12 meses desde la explosión en RPO por Stargate. Los ingresos cambiaron completamente su ritmo de crecimiento de los últimos años, y por primera vez crecen a triple dígito en el último reporte.
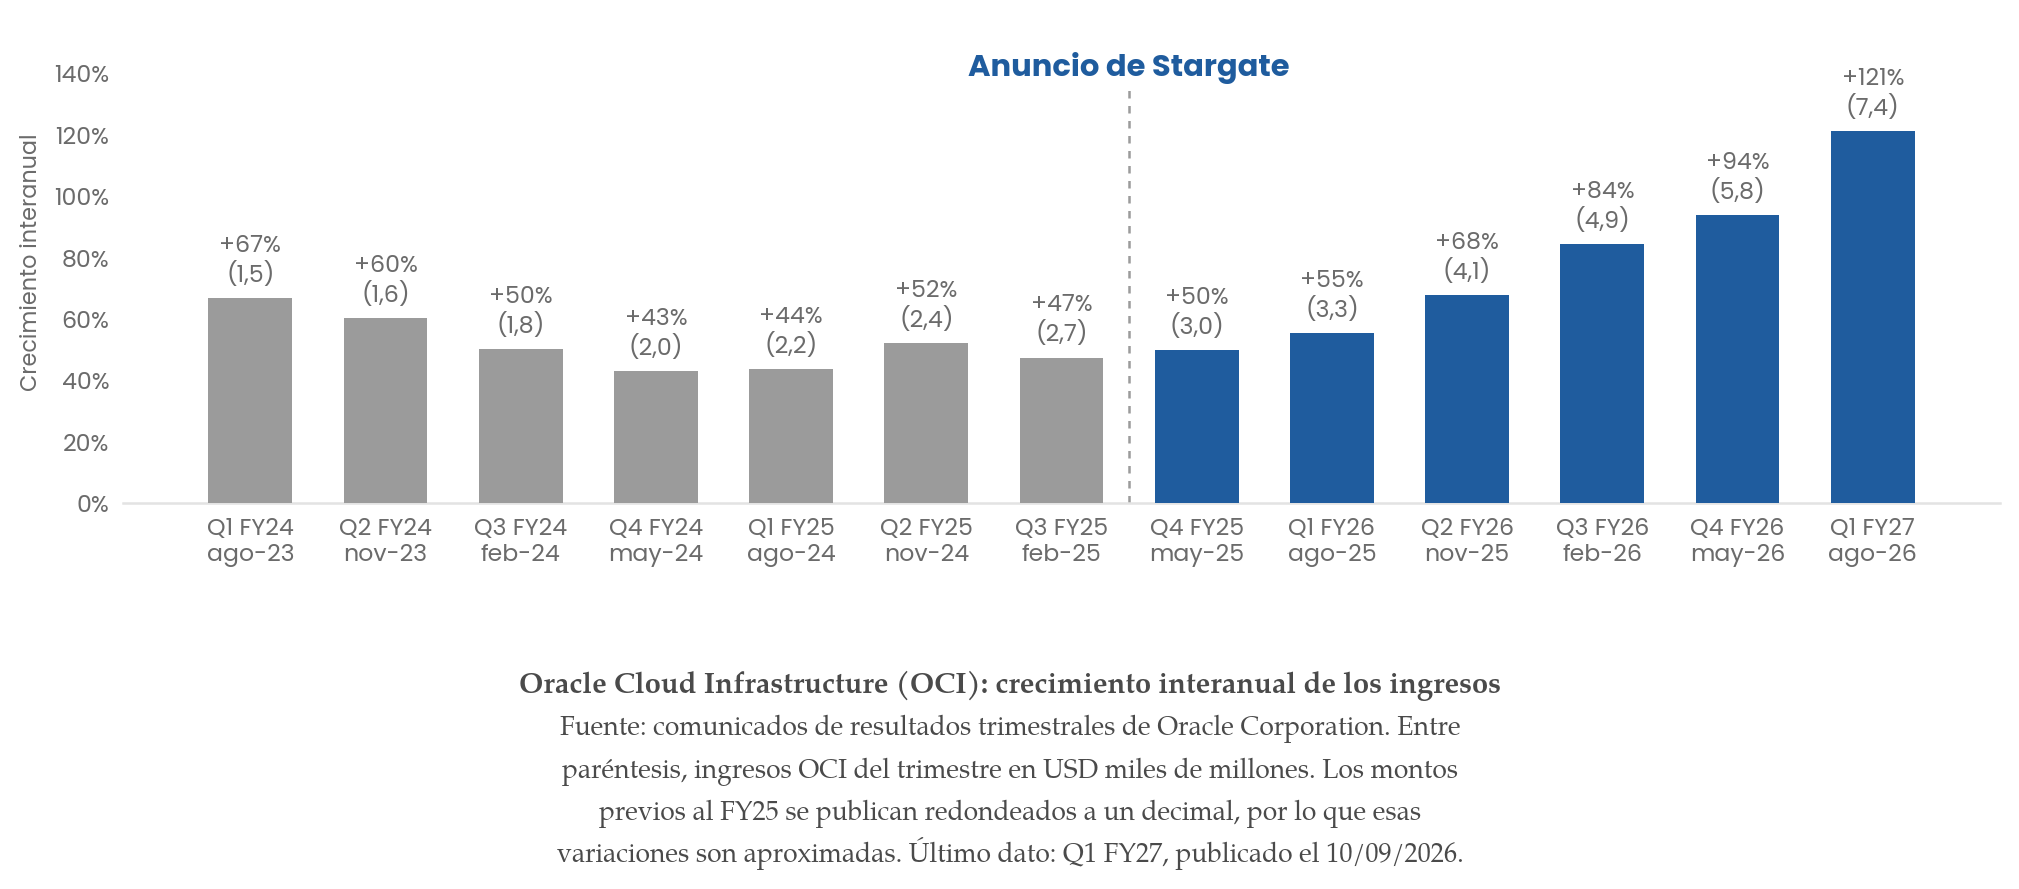
El crecimiento del último trimestre reportado fue especialmente positivo, y tuvo otra singularidad: Oracle tiene una marcada estacionalidad en sus reportes, en donde el Q4 de cada año fiscal, que cierra en mayo, es mucho más elevado que los otros trimestres pues concentra todas las renovaciones de las licencias que comercializa. En toda la historia de la compañía, el Q1 siempre caía secuencialmente en ingresos. Pero, por primera vez en la historia, y por causa de su creciente negocio de IA, el Q1 creció 0,8% t/t en ingresos totales, donde el segmento OCI aportó con casi todo el crecimiento, y elevándose en 27,1% respecto al Q4 del año fiscal anterior. El backlog también se elevó secuencialmente. Todo parece ir sobre ruedas.
El tema de la conversión siempre está en discusión. El mercado tenía las dudas de que ese crecimiento en compromisos se concretara en ingresos para la compañía. La gerencia ha repetido que espera reconocer gran parte de esos ingresos en el mediano plazo. Incluso, en el último reporte redobló la apuesta al declarar que espera reconocer 50% de los compromisos actuales en los siguientes 36 meses. Solo este trimestre entregaron 850 MW de capacidad, aproximadamente una quinta parte de lo comprometido con OpenAI, y esa capacidad estaría siendo utilizada en 97,9%. Es decir, no solo la demanda esperada es creciente, sino que ya se está reflejando en los estados financieros de la compañía.
Y la fiesta no para: para este año fiscal 2027 esperan ingresos por al menos US$90bn, lo que implica un crecimiento de 34% anualizado. Y gran parte de esos ingresos no tiene que ver con la IA, si no su negocio de siempre, que está muy saludable: Todos creciendo a doble dígito, y aportando cerca de US$25bn anuales con los márgenes altísimos que comentábamos al principio. Nuevamente, la compañía si pareciera un verdadero Oráculo. ¿Por qué entonces la creciente preocupación por Oracle?
Algunos elementos de preocupación ya se insinuaron en el artículo: Generar este enorme flujo de negocio futuro tiene sus costos hoy. El enorme proyecto Stargate debe ser financiado de alguna forma. Por lo mismo, la inversión, o capex de Oracle ha venido creciendo de forma sustancial. Una compañía que tenía capex de magnitudes inferiores a los US$10bn al año, hoy está gastando del orden de los US$50bn cada año. Solo el último trimestre gastó US$28,5bn, acelerando significativamente respecto a trimestres anteriores. El guidance para este año fiscal es de US$90-95bn, por lo que el ritmo no baja.
La magnitud del capex no es un problema en si mismo. Lo que preocupa al mercado es que los ni los recursos propios de la compañía, ni los flujos operativos son suficientes para financiar este masivo negocio. Con este nivel de inversiones, la compañía está teniendo flujos de caja libres (FCF) cada vez más negativos, lo que aumenta el nerviosismo por la sostenibilidad del negocio. Este último trimestre, su FCF fue negativo, de US$5,4bn, incluso teniendo un flujo del negocio en máximo histórico, de US$23bn: el negocio genera caja como nunca y aun así no alcanza, porque hay que construir hoy lo que se cobra a partir de 2028.
Por lo mismo, Oracle ha tenido que salir a tocar la puerta a un mercado de capitales que está cada vez más estrecho, con tasas al alza y con muchos otros participantes buscando financiamiento. Tras todas las emisiones de deuda, incluyendo los leasings de todo tipo, esta ronda hoy los US$157bn, siendo hoy el emisor no financiero de grado de inversión (rating de crédito sobre BBB-) más grande del EE.UU. Además, la empresa tiene una gran cantidad de compromisos con proveedores que hoy, por no estar los data center construidos y operando, están fuera del balance, por más de US$260bn. La enorme emisión de deuda ha deteriorado la posición financiera de la compañía, reflejado en su apalancamiento (medido en deuda / EBITDA, una métrica estándar para medir el nivel de deuda comparado con los flujos del negocio), que ha venido aumentando.
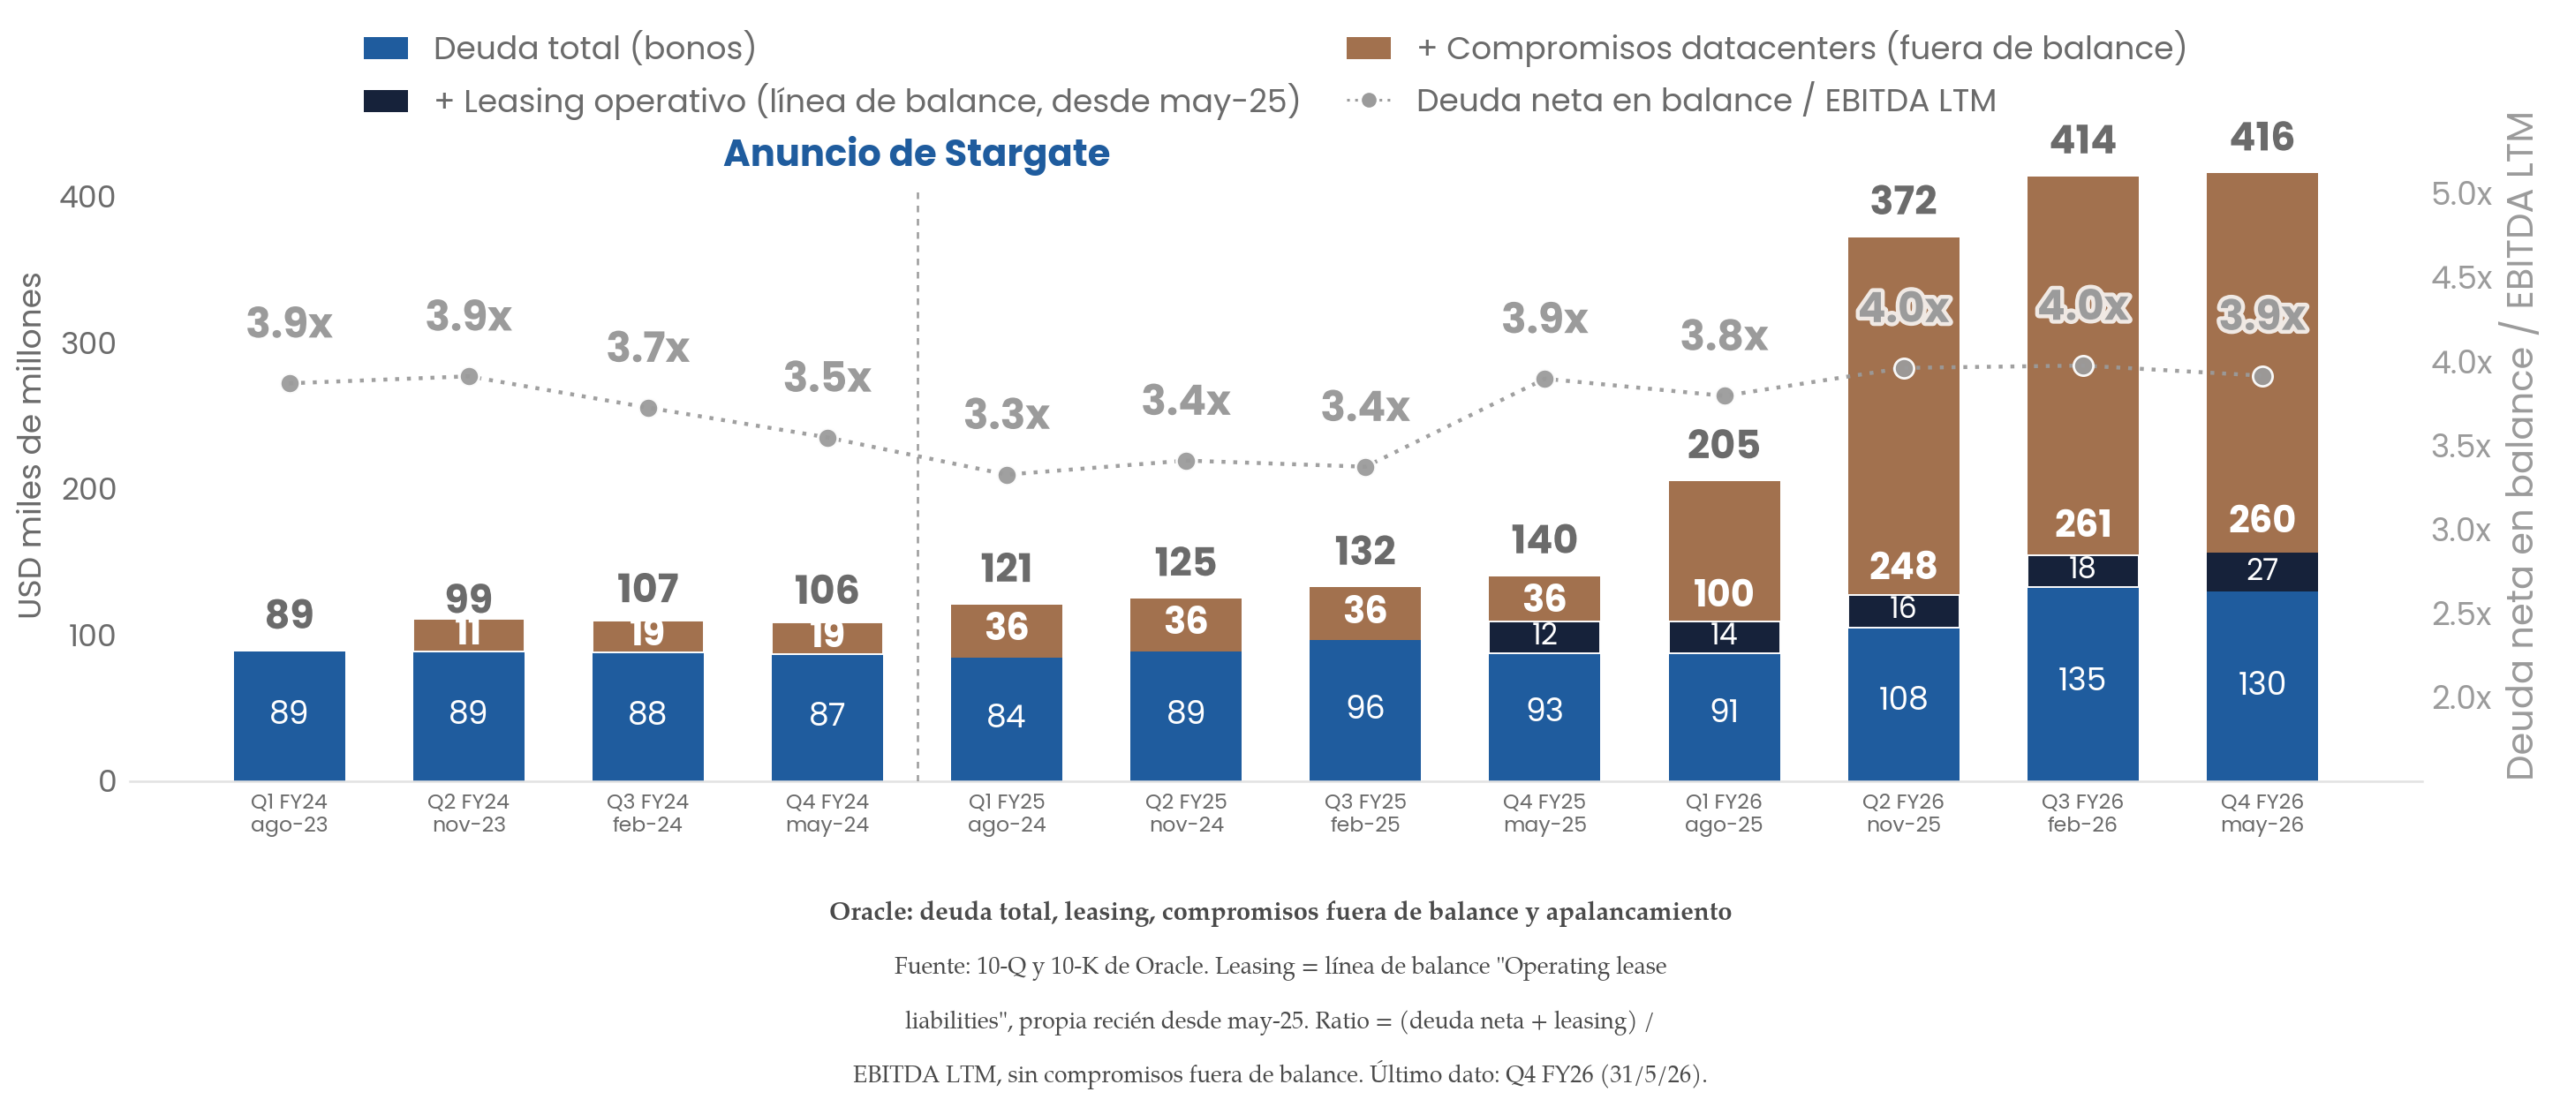
Como la empresa no estaba en una situación financiera tan ligera antes de hacer estas incursiones, y como es esperable, esta tendencia ha hecho que las principales agencias de crédito tomen cartas en el asunto:
- S&P en julio de este año rebajó su clasificación desde BBB a BBB-, a un notch de perder su grado de inversión y ser clasificado como high yield, los otrora llamados junk bonds, un término muy elocuente para describir la situación de una empresa. Aunque le puso un outlook estable (es decir, que la perspectiva en el mediano plazo es de que se mantenga en esa clasificación), si afirmó que el riesgo del negocio cambió, por lo estimaron que Oracle comenzaría a emitir acciones para no arriesgarse a perder su grado de inversión. Y así ocurrió: Oracle comenzó en febrero de este año emitiendo preferentes convertibles (US$5.000M), acciones que pagan un dividendo fijo y luego se transforman en acciones comunes en 2029. En ese mismo momento, anunció un programa flexible para vender hasta US$20.000M en acciones comunes en el mercado, poco a poco, lo que se conoce como programa at-the-market, ATM. Ambas emisiones diluyen a los accionistas actuales, lo cual explica las grandes caídas en su precio, pero no generan deuda.
- Moody’s durante febrero afirmó su clasificación como Baa2 (el equivalente a BBB), pero mantuvo también su outlook negativo, afirmando que el fuerte capex para expandir infraestructura de IA generará apalancamiento elevado y flujo de caja libre negativo por un período prolongado.
Esta situación crediticia ha causado que, en la práctica, el bono ya sea considerada en el mercado como un high yield, aunque todavía no haya recibido esa clasificación. Los Credit Default Swaps, CDS, son seguros contra el no pago de una deuda. Estos instrumentos, respecto a la deuda de Oracle, subieron su volumen transado desde unos US$0,2bn a unos US$5bn, y su precio, medido en bps de spread, llegó a máximos históricos y prácticamente se ha multiplicado por dos en un año. Se convirtió en uno de los instrumentos favoritos con los que el mercado se ha cubierto en su exposición al tema IA en general.
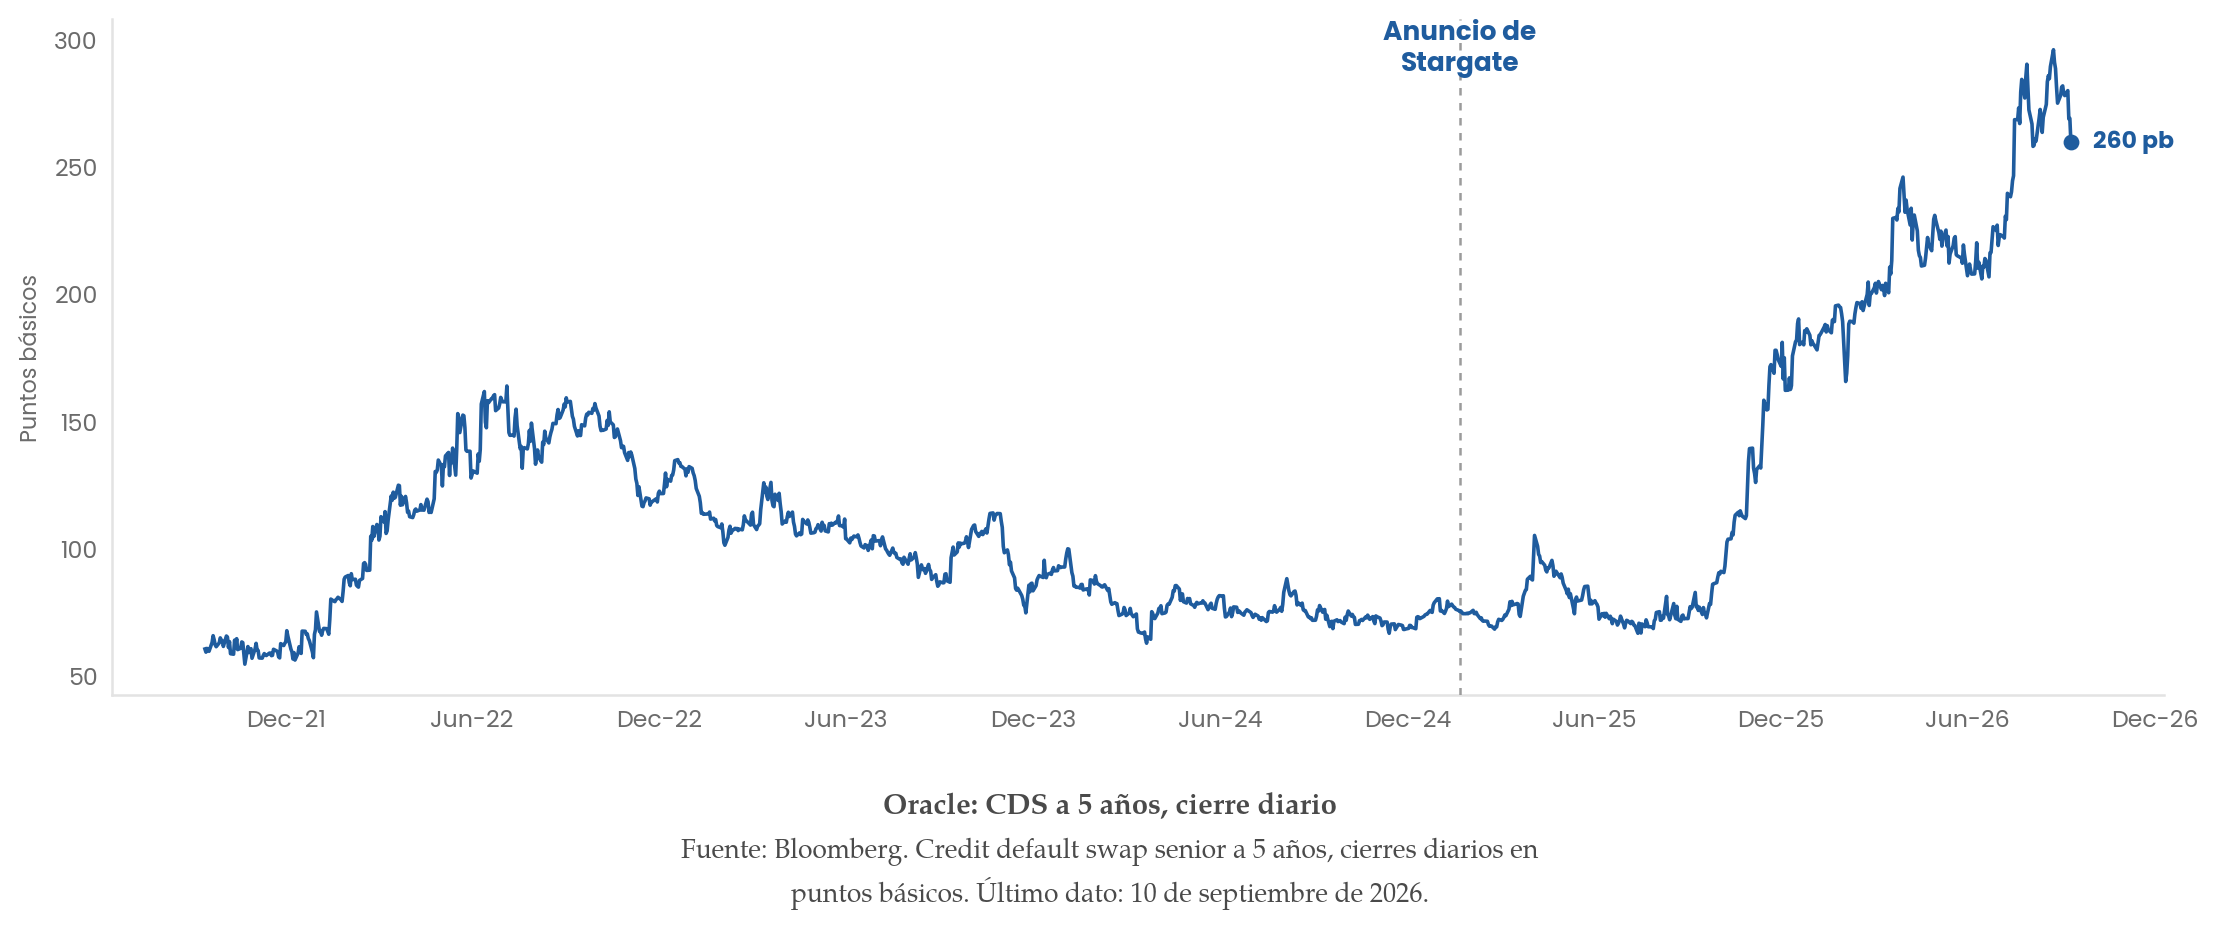
Moody’s no solo advirtió el riesgo de apalancamiento y flujo de caja que ya expusimos. Hay otros dos frentes de preocupación adicionales. Uno de ellos es la concentración. La mitad del RPO provienen de OpenAI, en el proyecto Stargate, que como vimos antes, es un proyecto auspicioso, pero la historia no ha sido tan brillante en los meses recientes. El RPO que OpenAI sobre Oracle implican US$60bn anuales, pero las últimas cifras conocidas de la compañía muestran menos de US$25bn de ingresos anualizados, con pérdidas de US$16bn para 2026 y flujos de caja positivos recién para 2029 o 2030. Esto principalmente por la intensa competencia entre los modelos de IA, en donde Claude, de Anthropic, ha ocupado un lugar prominente en la utilización corporativa, en desmedro de ChatGPT de OpenAI.
El segundo es el asunto de la depreciación. Sigue abierto el debate, iniciado por Michael Burry, el famoso inversionista que apostó contra las hipotecas previo a la crisis subprime de 2008, sobre la vida útil de las GPUs. Oracle y sus pares deprecian sus activos entre cinco o seis años, mientras que el ciclo de producto de Nvidia pareciera ser más corto, de dos o tres años de vida competitiva para entrenamiento de frontera. Si Burry tiene razón, la utilidad que Oracle reporta estaría sobreestimada, y si algo saliera mal (por ejemplo, un cliente como OpenAI no paga o quiebra), los activos que Oracle usa como garantía (data centers y contratos) valdrían mucho menos de lo que dicen los registros contables al momento de intentar recuperarlos.
Pareciera que estamos en un momento trascendental, en donde la sostenibilidad de la compañía está, de alguna forma, definiendo el futuro de la Inteligencia Artificial como un todo.
La primera pregunta es más simple de contestar. Aunque se está transformando en una empresa más riesgosa, la quiebra de Oracle hoy resulta muy improbable. Su negocio de software y soluciones de la nube crece a buen ritmo y con márgenes de cerca del 90%, con una recurrencia cercana al 80%. Además, la compañía todavía tiene muchas palancas para evitar un impago: puede desacelerar el capex, recortar dividendos, emitir más equity, e incluso vender activos (ya vendió su participación en Ampere por US$4,3bn con una ganancia de US$2,7bn). Aparte, la debilidad de OpenAI no resulta tan alarmante como a veces la interpreta el mercado: es una carrera que está recién comenzando. Si bien es cierto que ChatGPT ha perdido terreno en aplicaciones empresariales, lo cierto es que tiene la gran mayoría del mercado de consumo masivo, y hace pocos días liberó al mercado un nuevo modelo, GPT-6 Astra, que promete dejar atrás al resto en inteligencia y en agencia, dos factores que hoy se disputan los grandes laboratorios de IA.
Oracle ha dado buenas señales recientes. En el reporte de ayer, la gerencia dijo que la mayoría de los contratos nuevos vienen con un prepago o hardware provisto por el cliente, por lo que el riesgo se mitiga considerablemente. Además, los compromisos de ingresos siguen siendo elevados, y aunque dependen en su mayoría de un solo cliente, no significa que sea el único: hay muchos interesados en la infraestructura de Oracle, entre ellos Meta, xAI y TikTok.
Por tanto, la pregunta más relevante, al menos en el mediano plazo, no es si Oracle puede quebrar, sino si es capaz de sostener su grado de inversión. Esta pregunta es relevante porque Oracle es el emisor corporativo no financiero más importante de EE.UU. en estos momentos: su rebaja a high yield lo convertiría en el ángel caído más grande de la historia, forzaría ventas de fondos de inversión que deben excluirlo de sus índices, y provocaría un remezón en el mercado de crédito. Probablemente lograría contagiar negativamente a otros emisores que hoy buscan financiamiento igual que Oracle, con capacidad de afectar el trade de la IA como un todo.
La situación de Oracle también es importante para el resto del ecosistema porque está hoy en medio de la cadena de la IA. Siendo el principal desarrollador de data centers del proyecto Stargate, una larga lista de proveedores depende de su éxito y delivery: partiendo por Nvidia, AMD, Broadcom, Micron y otras compañías de semiconductores que proveen la capacidad de cómputo que llena los data centers, pasando por constructores y neoclouds que aportan al desarrollo de la infraestructura, hasta los financistas, que van desde los principales bancos del mundo hasta capitales privados. Por el otro lado de la cadena, OpenAI depende de que Oracle genere a tiempo la capacidad de cómputo para abastecer a sus ingenieros en el desarrollo de nuevos modelos. Un retraso o cancelación del deployment, como el ocurrido en Abilene, podría significar que OpenAI quede atrás en la carrera de la IA.
En definitiva, Oracle no está al borde de la quiebra, pero sí transitando un terreno mucho más riesgoso que el que la caracterizó por décadas. Su verdadero desafío no es la solvencia, sino sostener el grado de inversión, algo que trasciende a la propia compañía: al ubicarse en el centro de la cadena de la IA, cualquier tropiezo suyo no quedaría contenido, sino que se transmitiría a proveedores, mercados de crédito y al ritmo de desarrollo de la IA global.